Openbank | Banca online

- 10.70K Reseñas
- 4,0
- Descargas
- 1.000.000+
Nuestra opinión sobre Openbank | Banca online de Appgk
Gestionar el banco desde el móvil puede ser muy cómodo, pero solo cuando la aplicación consigue que las tareas importantes resulten claras y no obligan a buscar demasiado. Después de probar Openbank, mi impresión es que estamos ante una propuesta pensada para quien quiere concentrar su operativa bancaria habitual en el teléfono sin enfrentarse a una interfaz recargada. Es una aplicación de finanzas desarrollada por Openbank S.A., disponible gratis y con una valoración media de 4,0 basada en alrededor de 28 mil valoraciones.
Su planteamiento es sencillo: consultar la cuenta, revisar movimientos y ocuparse de las gestiones diarias desde una aplicación móvil. No intenta presentarse como una herramienta especializada para contabilidad profesional ni como una plataforma de inversión avanzada para usuarios expertos. Su sitio natural está entre las alternativas de banca online para particulares, especialmente si prefieres resolver una transferencia o comprobar un cargo sin entrar en la web desde un ordenador.
Cómo se siente Openbank en el uso diario
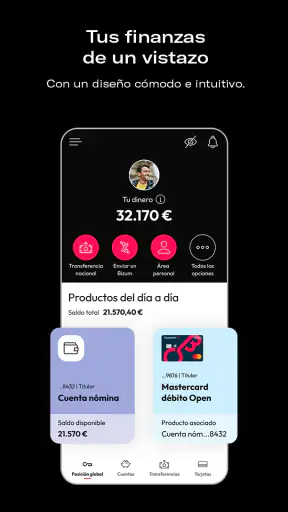
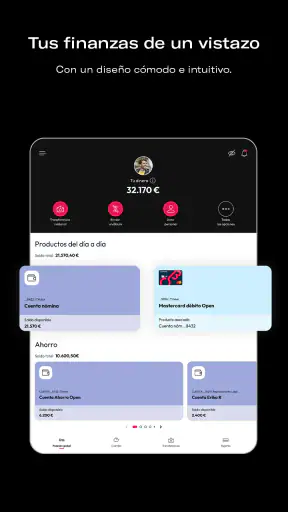
Lo primero que valoro es que la aplicación parte de una necesidad concreta: saber qué ocurre con tu dinero y actuar sin rodeos. En una mañana normal, por ejemplo, puedo abrirla para comprobar si ya se ha cargado un recibo, revisar cuánto queda disponible antes de hacer una compra y localizar una operación concreta. Ese tipo de consulta frecuente es donde una app bancaria debe ser rápida de entender, porque normalmente la abrimos con una pregunta específica y no para pasar tiempo explorando menús.
La experiencia encaja bien con quien ya se siente cómodo haciendo gestiones desde el móvil. El teléfono se convierte en el punto central para consultar la actividad de la cuenta y mantener una visión actualizada de las operaciones. Para mí, esa comodidad pesa más que una larga lista de funciones: si la información principal aparece de forma reconocible y las acciones habituales no quedan escondidas, la aplicación cumple una parte esencial de su trabajo.
Lo mejor de Openbank | Banca online
Aspectos que debes tener en cuenta sobre Openbank | Banca online
También ayuda que la propuesta esté enfocada en la banca online y no en una colección de servicios desconectados. Al abrir una aplicación financiera, quiero distinguir con rapidez entre el saldo, los movimientos y las opciones de gestión. Cuando una interfaz mezcla demasiadas promociones, accesos secundarios o contenidos que no necesito, la revisión de una operación sencilla se vuelve más lenta. Openbank busca evitar esa sensación y mantener el foco en la relación diaria con la cuenta.
Eso no significa que todo usuario vaya a sentirse igual de cómodo. Quien prefiera hacer estas gestiones en una pantalla grande puede echar de menos la perspectiva de una web bancaria tradicional. En el móvil, la navegación depende más de tocar correctamente, desplazarse por las pantallas y reconocer iconos o menús. Para consultas puntuales funciona bien, pero si necesitas revisar mucha información seguida, el formato reducido puede resultar menos descansado.
Noticias y artículos relacionados con Openbank | Banca online
Noticias
Descargar música ya no basta: lo que esperamos de escuchar sin conexión
Noticias
NGL facilita preguntar, pero no ayuda a gestionar las respuestas anónimas
Noticias
Rakuten Viber Messenger: Innovación y Seguridad en Comunicación
Una aplicación para concentrar las gestiones habituales
La ventaja más clara aparece cuando quieres evitar desplazamientos y llamadas para asuntos sencillos. Consultar una operación desde el sofá, comprobar un movimiento después de pagar o revisar la cuenta mientras estás fuera de casa son situaciones en las que el teléfono ofrece una respuesta más directa que otros canales. La aplicación no cambia la naturaleza de la banca, pero sí reduce la fricción de acceder a ella.
En mi caso, una rutina útil consiste en revisar los movimientos después de varios pagos pequeños. En lugar de intentar recordar cada compra, puedo comprobar si los cargos aparecen correctamente y detectar algo que no reconozca. Esta costumbre es más práctica que mirar el saldo de forma aislada, porque el saldo puede cambiar por varias razones y no siempre explica qué ha ocurrido. La aplicación tiene más valor cuando se usa para entender la actividad de la cuenta, no solo para consultar una cifra.
¿No quieres leer la reseña completa?
Otro uso razonable es preparar una transferencia antes de confirmar cualquier acción. Revisar primero el saldo disponible, comprobar los datos del destinatario y volver a leer el importe antes de finalizar son pasos sencillos, pero en una app bancaria conviene que el recorrido permita hacerlos sin prisas. Mi recomendación es no tratar una operación financiera como si fuera un mensaje instantáneo: aunque la interfaz sea cómoda, merece la pena detenerse en la pantalla de confirmación.
La aplicación está clasificada para finanzas y tiene una calificación de edad PEGI 3, algo coherente con su función de gestión bancaria general. Su alcance también se refleja en una base de más de un millón de instalaciones, suficiente para que no parezca una solución experimental o limitada a un grupo muy pequeño. Aun así, popularidad y utilidad personal no son exactamente lo mismo: la decisión debería depender de cómo encaja con tus hábitos y con el tipo de productos que utilizas.
Capturas de pantalla
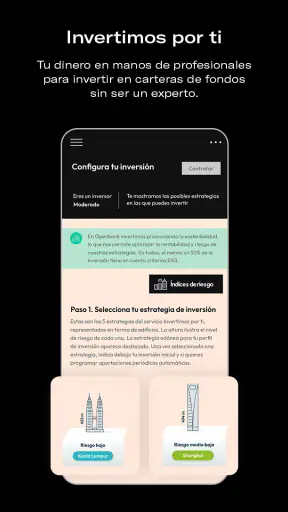
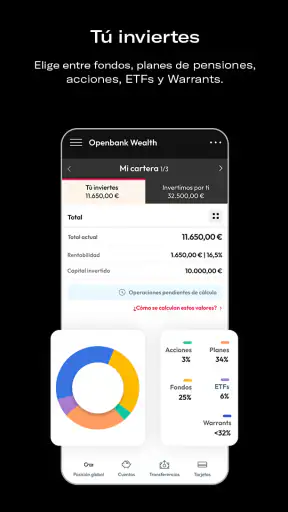
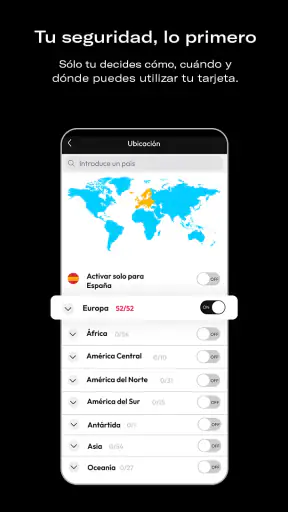
Qué aporta la versión actual
La versión actual es la 3.2.1, un dato útil para entender que no estoy valorando una aplicación congelada en su primera etapa. Openbank nació el 7 de junio de 2017 y ha tenido tiempo para evolucionar como producto móvil. Esa trayectoria importa porque las aplicaciones bancarias necesitan ajustar continuamente la navegación, la lectura de movimientos y los procesos de acceso a medida que cambian las expectativas de los usuarios.
Conviene separar dos ideas. Por un lado, la versión disponible representa el estado que encontrarás al instalarla ahora en un dispositivo compatible. Por otro, el hecho de que exista una versión concreta no garantiza que cada persona perciba cambios visibles en cada actualización. En una aplicación de finanzas, parte de la evolución puede consistir en pulir recorridos, corregir problemas o reorganizar detalles internos, mientras que el usuario solo nota que una tarea resulta algo más fluida.
El requisito mínimo de sistema es Android 8.0. Para quienes mantienen un teléfono relativamente actual, esto no debería convertirse en el principal obstáculo. En cambio, si conservas un dispositivo antiguo, conviene comprobar la compatibilidad antes de organizar toda tu operativa bancaria alrededor del móvil. No recomendaría cambiar de teléfono únicamente por esta aplicación, pero sí tener presente el requisito si estás intentando reutilizar un terminal viejo.
La evolución también se aprecia en la expectativa de uso: una aplicación bancaria moderna debe permitir que el móvil sea algo más que una ventana de consulta. El usuario espera poder iniciar y controlar gestiones, revisar su actividad y tener suficiente claridad para no depender constantemente de la versión de escritorio. Openbank se entiende mejor desde esa perspectiva: como un canal principal para la banca cotidiana, no simplemente como un visor del saldo.
Mi consejo para alguien que ya utiliza el servicio es actualizar con normalidad y dedicar unos minutos a localizar de nuevo las opciones importantes después de un cambio de interfaz. En las aplicaciones financieras, los hábitos automáticos pueden jugar en contra. Si siempre pulsas en el mismo sitio, una reorganización pequeña puede hacer que confirmes algo sin leer. La costumbre más segura es revisar el nombre de la operación y el importe antes de terminar, incluso cuando el proceso ya te resulte familiar.
Qué cambia para quien ya es cliente
Para un usuario existente, el valor de una actualización no está solo en añadir funciones llamativas. También está en conservar la confianza durante el uso repetido. Si abres la aplicación varias veces por semana, cualquier cambio en la forma de encontrar las cuentas, los movimientos o las gestiones puede sentirse importante. Por eso, la evolución de Openbank debería juzgarse por una pregunta muy práctica: ¿permite hacer lo mismo con menos dudas o introduce pasos innecesarios?
En este tipo de aplicación, la continuidad es casi tan importante como la novedad. Un cliente que utiliza el móvil para revisar sus finanzas no quiere aprender una interfaz completamente distinta cada poco tiempo. Al mismo tiempo, una navegación que nunca se revisa puede quedarse atrás. El equilibrio adecuado consiste en mejorar la claridad sin esconder las tareas conocidas detrás de menús difíciles de interpretar.
Si ya tienes una rutina estable, te recomiendo separar las consultas de las operaciones. Para saber si todo está en orden, basta con revisar los movimientos y el saldo. Para enviar dinero o modificar cualquier dato, es mejor entrar deliberadamente en la sección correspondiente y leer cada paso. Esta separación mental reduce errores y evita que una consulta rápida se convierta en una acción accidental.
También es útil revisar periódicamente las operaciones recurrentes y no dar por hecho que un cargo conocido seguirá siendo igual. La aplicación puede ayudarte a visualizar la actividad, pero la interpretación depende de ti. Ver un movimiento repetido no significa que debas ignorarlo para siempre; comprobar el importe y el concepto de vez en cuando es una práctica prudente, sobre todo si compartes gastos o tienes varios pagos domiciliados.
Dónde se queda corta frente a otras alternativas
La principal limitación de Openbank aparece si buscas algo más amplio que la banca diaria. Las aplicaciones de bancos tradicionales suelen competir con años de relación presencial y una oferta de canales muy consolidada. Las fintech, por su parte, acostumbran a destacar por herramientas de control del gasto, avisos inmediatos o una presentación muy visual de las finanzas. Openbank puede ser una opción equilibrada, pero no necesariamente la más atractiva para quien elige una entidad únicamente por sus funciones de análisis o por una experiencia especialmente minimalista.
Si tu prioridad es llevar un presupuesto detallado por categorías, comparar tendencias durante largos periodos o combinar cuentas de varias entidades en un mismo lugar, probablemente necesitarás apoyarte en herramientas adicionales o valorar otra aplicación. Una aplicación bancaria está vinculada a la relación con su propia entidad, mientras que las aplicaciones de finanzas personales suelen intentar reunir información de distintas fuentes. Esa diferencia de enfoque es importante y evita esperar de Openbank algo que pertenece a otra categoría.
Tampoco la elegiría como única referencia si gestionas una actividad profesional compleja. Para una persona autónoma o una pequeña empresa que necesita clasificar facturas, separar impuestos, conciliar muchas entradas y salidas o trabajar con varios usuarios, una herramienta financiera especializada puede ser más adecuada. La aplicación tiene sentido para la operativa personal y cotidiana; cuando el volumen de control crece, una pantalla web y un sistema contable suelen ofrecer más perspectiva.
Hay otra cuestión práctica: la comodidad del móvil depende del dispositivo, de la conexión y de tu forma de escribir. Si estás en una zona con mala cobertura, si tienes la batería casi agotada o si te cuesta introducir datos en una pantalla pequeña, una gestión que parecía sencilla puede volverse incómoda. Por eso mantendría un canal alternativo de acceso y no esperaría a una urgencia para descubrir que el teléfono no es el medio que mejor te funciona.
Seguridad y hábitos que sí dependen del usuario
La seguridad es parte central de cualquier aplicación bancaria, pero no debería reducirse a confiar ciegamente en que el icono de una app basta para proteger la cuenta. Yo instalaría Openbank únicamente desde una fuente oficial, mantendría el sistema del teléfono actualizado y evitaría acceder desde dispositivos compartidos. Son medidas básicas, aunque siguen siendo más importantes que muchas funciones secundarias.
También conviene bloquear el teléfono con un método que no sea fácil de adivinar y no dejar la sesión abierta cuando otra persona pueda utilizar el dispositivo. Si recibes un aviso o un mensaje que te pide actuar con urgencia, abriría la aplicación directamente en lugar de entrar desde un enlace recibido. Esta rutina no es exclusiva de Openbank, pero resulta especialmente relevante cuando el móvil concentra el acceso a tus finanzas.
Un consejo menos obvio es revisar los movimientos en momentos tranquilos, no solo cuando necesitas hacer un pago. Esa revisión periódica permite reconocer tus propios patrones y detectar antes una operación extraña. Si esperas a que aparezca un problema para mirar la cuenta, será más difícil distinguir un cargo normal de uno inesperado. La aplicación gana utilidad cuando forma parte de una rutina breve y constante.
Otro hábito recomendable es no guardar capturas de pantalla con saldos, datos de cuentas o confirmaciones en una galería que sincronice automáticamente con otros servicios. La comodidad de conservar una imagen puede crear una copia innecesaria de información sensible. Para recordar una operación, prefiero conservar el registro dentro del canal bancario y borrar cualquier imagen que ya no tenga una finalidad concreta.
Para quién la recomendaría y para quién no
Yo recomendaría Openbank a quien quiere una relación bancaria principalmente digital, consulta con frecuencia desde el teléfono y valora tener sus gestiones habituales reunidas en una sola aplicación. También puede encajar a una persona que está dejando atrás la dependencia de la oficina y quiere acostumbrarse a revisar sus movimientos por sí misma. El precio gratuito elimina una barrera inicial, aunque la gratuidad de la descarga no debería confundirse con que todos los productos o servicios bancarios tengan necesariamente las mismas condiciones.
La recomendaría especialmente a usuarios que prefieren comprobar las cosas sobre la marcha. Si pagas una compra importante y quieres verificar después que el movimiento aparece correctamente, o si necesitas revisar tu disponibilidad antes de organizar un gasto, el formato móvil resulta natural. La experiencia tiene más sentido para quien acepta que el teléfono será su principal puerta de entrada al banco.
No la escogería sin comparar si para ti la atención presencial es imprescindible, si necesitas una plataforma de presupuesto muy avanzada o si trabajas con varias entidades y quieres verlas todas juntas. Tampoco sería mi primera opción para una gestión financiera empresarial con muchos niveles de control. En esos casos, una entidad con una red de oficinas más útil para ti, una aplicación agregadora o un programa contable pueden resolver mejor el problema.
La valoración media de 4,0 y el volumen de alrededor de 11 mil reseñas sugieren una experiencia que ha despertado interés, pero no sustituyen a la prueba personal. Las aplicaciones bancarias se juzgan de forma muy distinta según el teléfono, la frecuencia de uso y las expectativas de cada cliente. Yo la probaría primero para consultas sencillas y observaría si encuentro con facilidad las acciones que realmente necesito antes de convertirla en mi único canal.
Lo que conviene observar en el futuro
Al seguir la evolución de Openbank, prestaría atención a tres aspectos. El primero es la claridad: una nueva función solo merece la pena si se entiende sin obligar al usuario a recorrer demasiadas pantallas. El segundo es la continuidad: los cambios deberían mejorar la experiencia sin desorientar a quienes ya tienen rutinas establecidas. El tercero es el equilibrio entre información y simplicidad, porque una aplicación financiera puede volverse pesada si intenta mostrarlo todo al mismo tiempo.
También observaría cómo se comporta la aplicación en situaciones menos cómodas que una consulta normal. Por ejemplo, cuando necesitas localizar una operación antigua, corregir un dato antes de confirmar una transferencia o entender por qué tu saldo disponible no coincide con lo que esperabas. Son momentos que revelan más sobre una app bancaria que una pantalla inicial atractiva. Una buena evolución debería hacer esas excepciones más comprensibles, no solo acelerar el recorrido habitual.
Mi conclusión es favorable, pero no incondicional. Openbank me parece una opción práctica para la banca personal desde Android, con un enfoque centrado en las gestiones que hacemos con más frecuencia y una trayectoria suficiente para considerarla una aplicación madura. Su versión 3.2.1 muestra que el producto continúa evolucionando, aunque la verdadera medida de esa evolución está en si cada ajuste facilita el control del dinero.
Si buscas una forma sencilla de consultar tu cuenta y ocuparte de la operativa cotidiana desde el móvil, la instalaría y la probaría con calma. Si necesitas análisis financiero profundo, gestión profesional o una visión unificada de varias entidades, compararía antes con soluciones especializadas. Mi recomendación final es usarla como una herramienta de control diario, no como sustituto automático de todas las herramientas financieras posibles.
En conjunto, Openbank cumple mejor cuando se utiliza con expectativas realistas: ofrece el acceso móvil que muchas personas necesitan, pero su valor depende de que la interfaz te resulte clara y de que mantengas buenos hábitos de seguridad. Para mí, esa combinación de comodidad y responsabilidad es la forma más sensata de aprovecharla.
Preguntas frecuentes sobre Openbank | Banca online
¿Qué es Openbank y qué servicios ofrece?
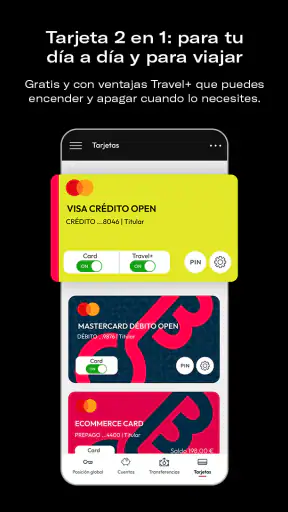
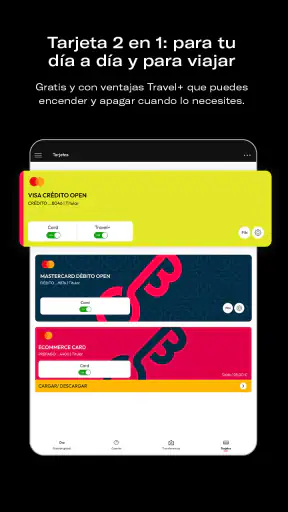
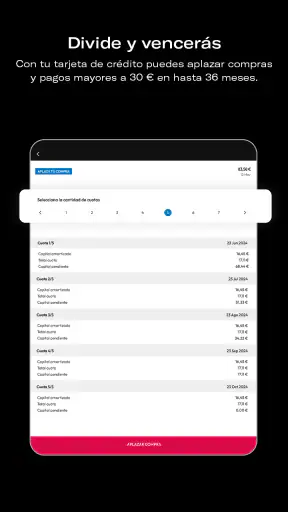
Openbank es una banca digital que permite gestionar productos financieros desde el móvil o la web, sin necesidad de acudir a una oficina. Durante la revisión, sus funciones principales incluyen consultar saldos y movimientos, realizar transferencias, domiciliar recibos, administrar tarjetas y contratar determinados productos. La disponibilidad de servicios puede variar según el país, el perfil del cliente y las condiciones vigentes.
¿Es seguro utilizar Openbank para realizar operaciones bancarias?
Openbank incorpora medidas habituales de seguridad bancaria, como acceso protegido, validación de operaciones y notificaciones para controlar la actividad de la cuenta. Aun así, la seguridad también depende del usuario: conviene mantener la aplicación actualizada, utilizar una contraseña exclusiva, activar la biometría si está disponible y no compartir códigos recibidos por SMS o notificaciones. Nunca debes acceder desde enlaces sospechosos.
¿Cómo puedo abrir una cuenta en Openbank desde la aplicación?
La apertura de una cuenta se realiza normalmente desde la aplicación o el sitio web oficial, completando un formulario y verificando la identidad mediante la documentación solicitada. El proceso puede requerir datos personales, información fiscal y una videollamada o comprobación digital. Antes de empezar, es recomendable tener el documento de identidad vigente y revisar los requisitos aplicables a tu país de residencia.
¿Openbank cobra comisiones por mantener la cuenta o utilizar sus servicios?
Las comisiones dependen del producto contratado, del tipo de operación y de las condiciones comerciales vigentes. Algunas cuentas y servicios pueden no tener comisión de mantenimiento, mientras que determinadas operaciones, tarjetas, retiradas de efectivo o servicios adicionales podrían estar sujetas a costes. Antes de descargar la aplicación o contratar un producto, conviene consultar el tarifario oficial y la información precontractual.
¿Qué puedo hacer si pierdo el móvil o no puedo acceder a mi cuenta?
Si pierdes el teléfono, debes bloquearlo cuanto antes y contactar con Openbank a través de sus canales oficiales para proteger el acceso y revisar las operaciones recientes. Si simplemente no puedes iniciar sesión, utiliza las opciones de recuperación disponibles o solicita asistencia al servicio de atención al cliente. Evita instalar aplicaciones no oficiales o proporcionar claves y códigos a personas que contacten contigo.